ProjectsNovember 18, 20262025 期限利差:变化路径与观察边界
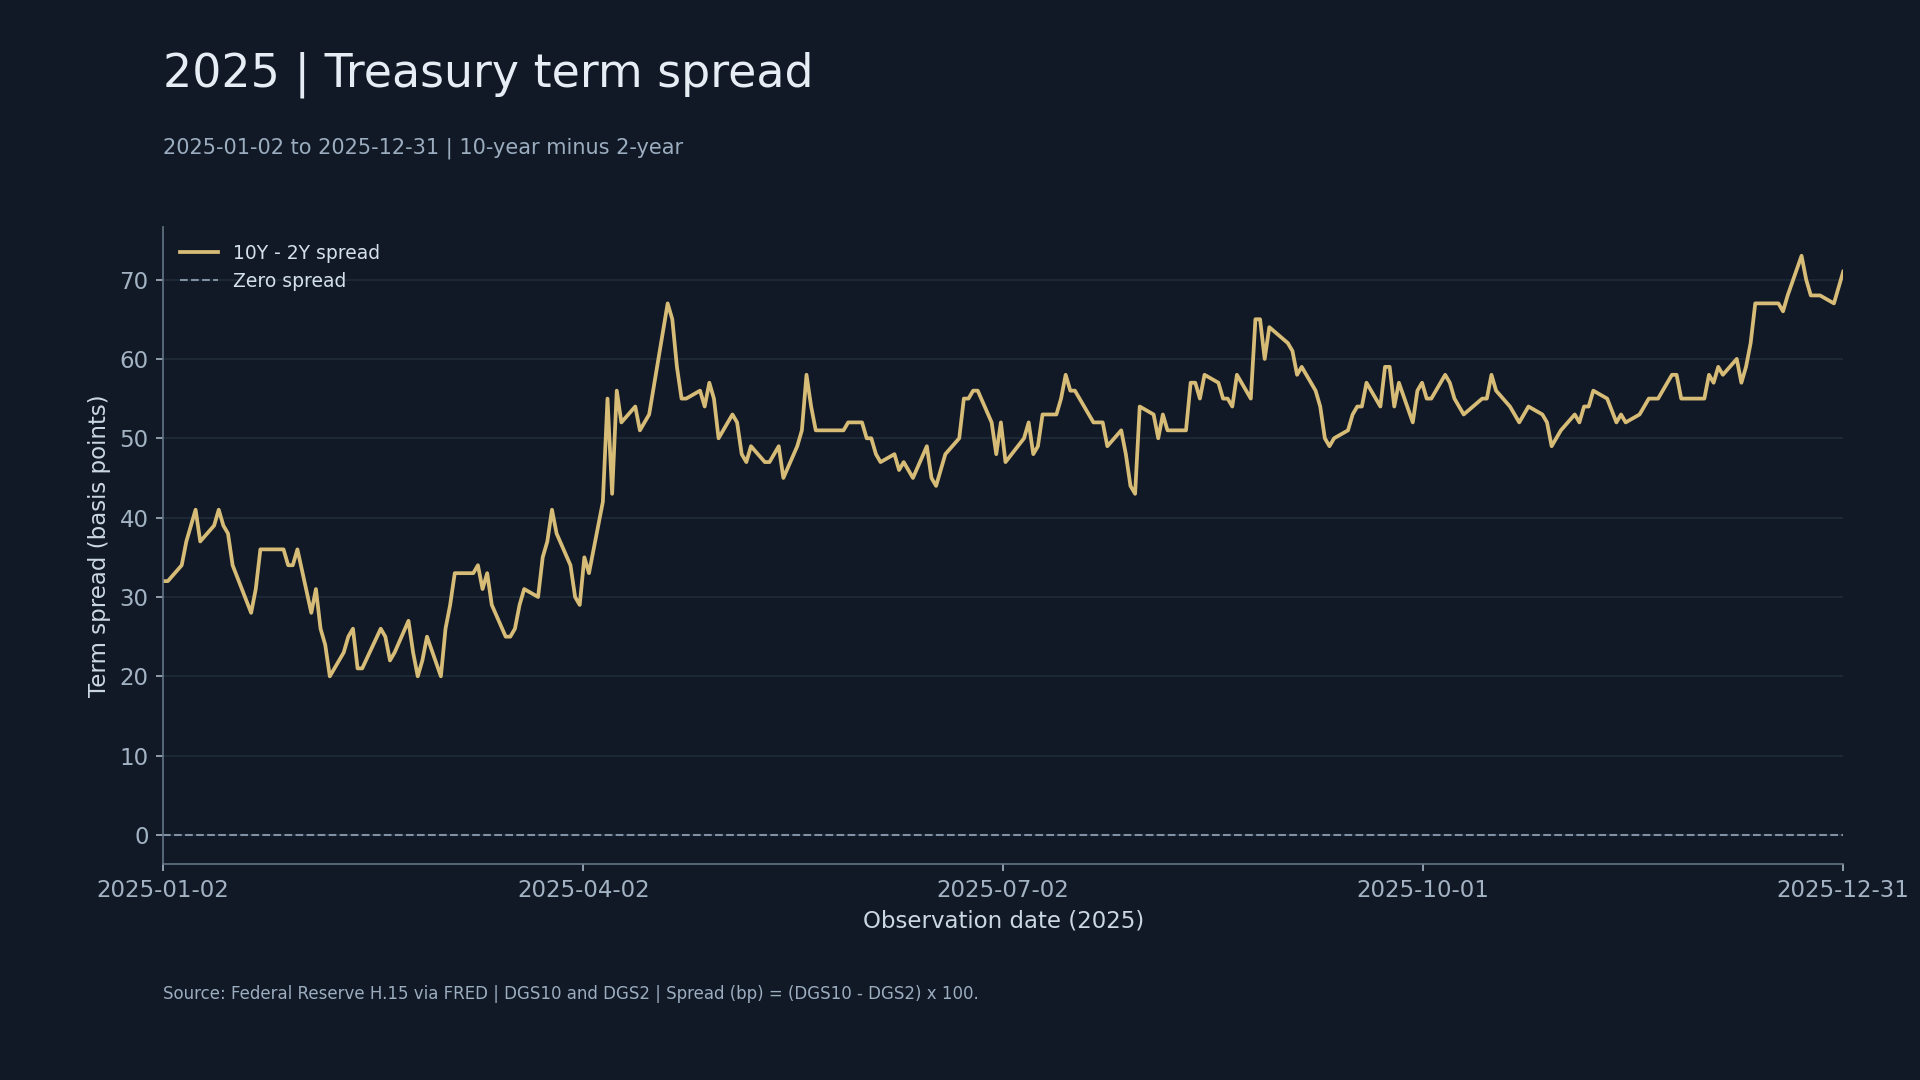
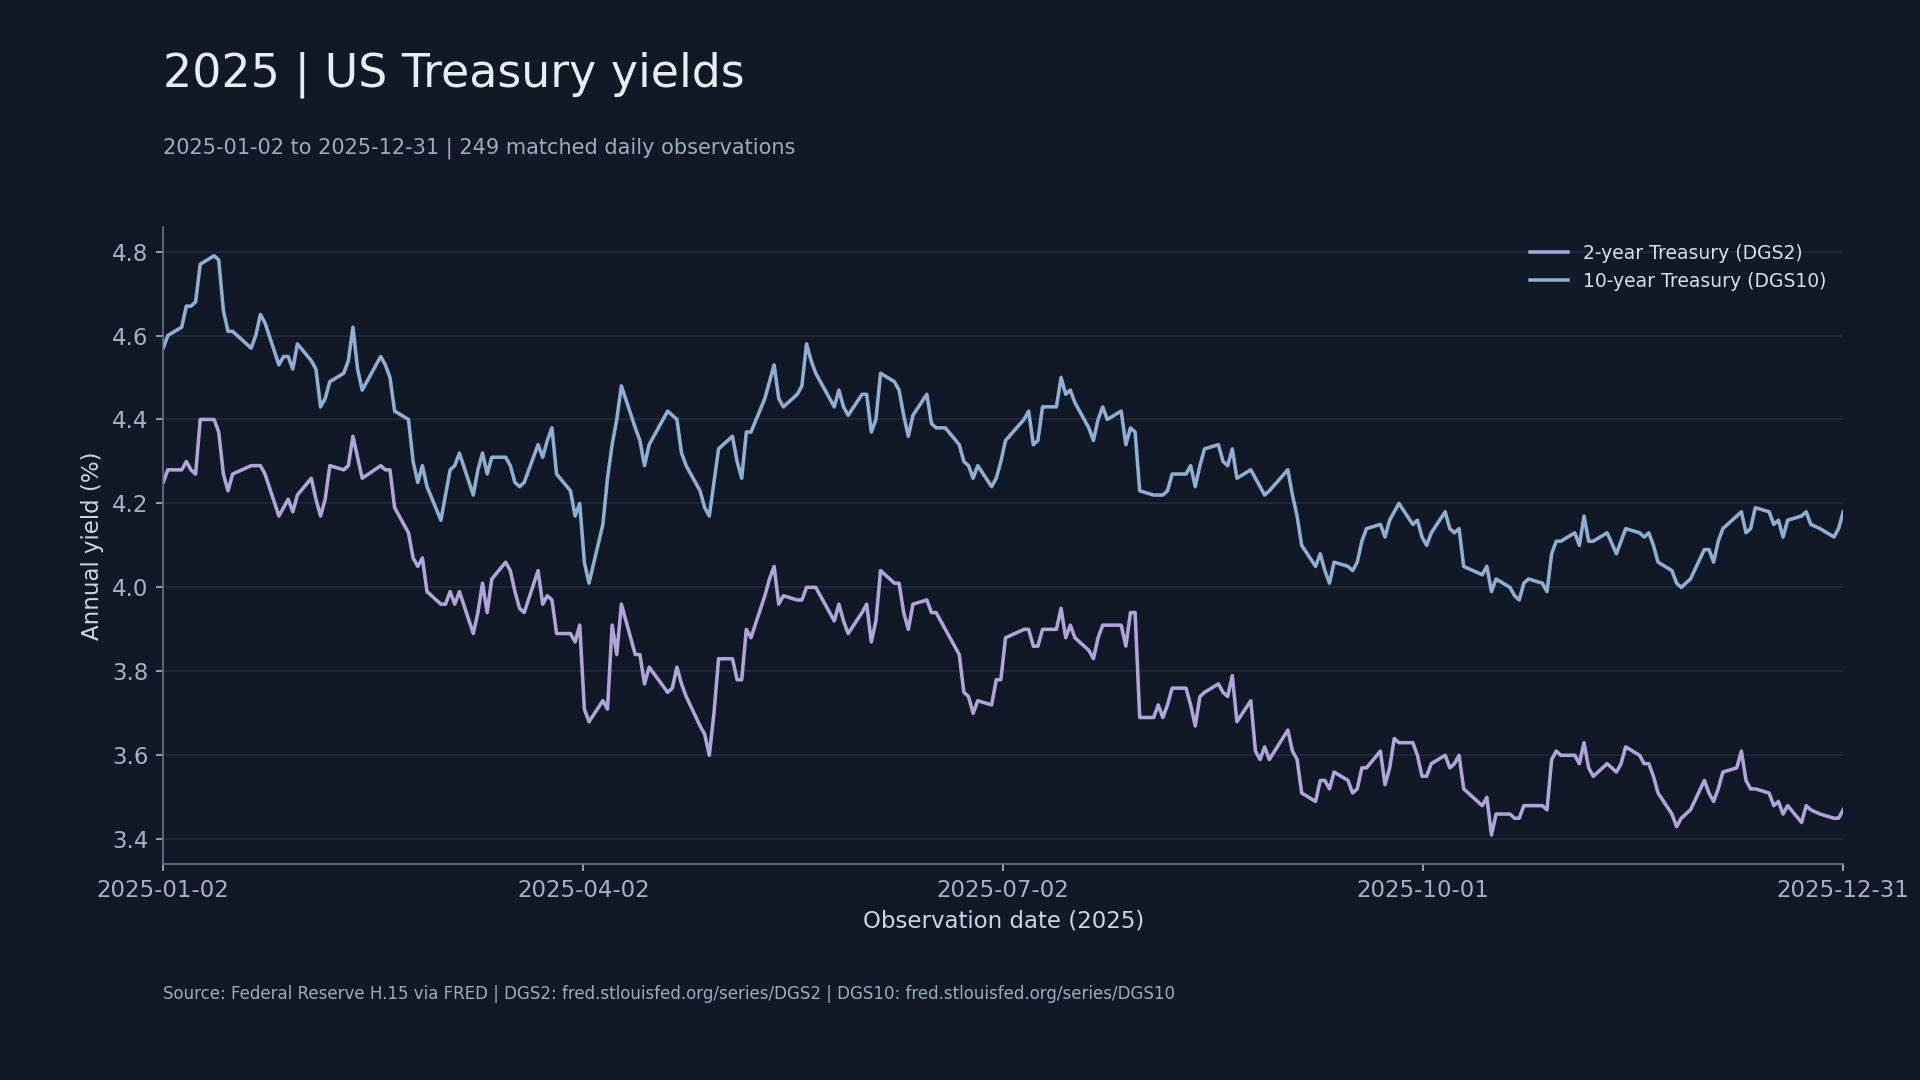
2025 年的 10 年与 2 年期美债利差如何变化?图表依据 FRED 的 249 个共同有效日度观测计算。
期限利差(bp)=(10 年期收益率 − 2 年期收益率)× 100。零线作为参照,图例区分实际利差与零线。
该指标描述期限结构,不能单独说明某家银行的净息差或资产负债风险。机构分析还需要实际资产期限、负债成本与持仓数据。
下载数据 · FRED DGS2 · FRED DGS10
收益率单位为百分比,先对齐日期,再计算差值。Related projects
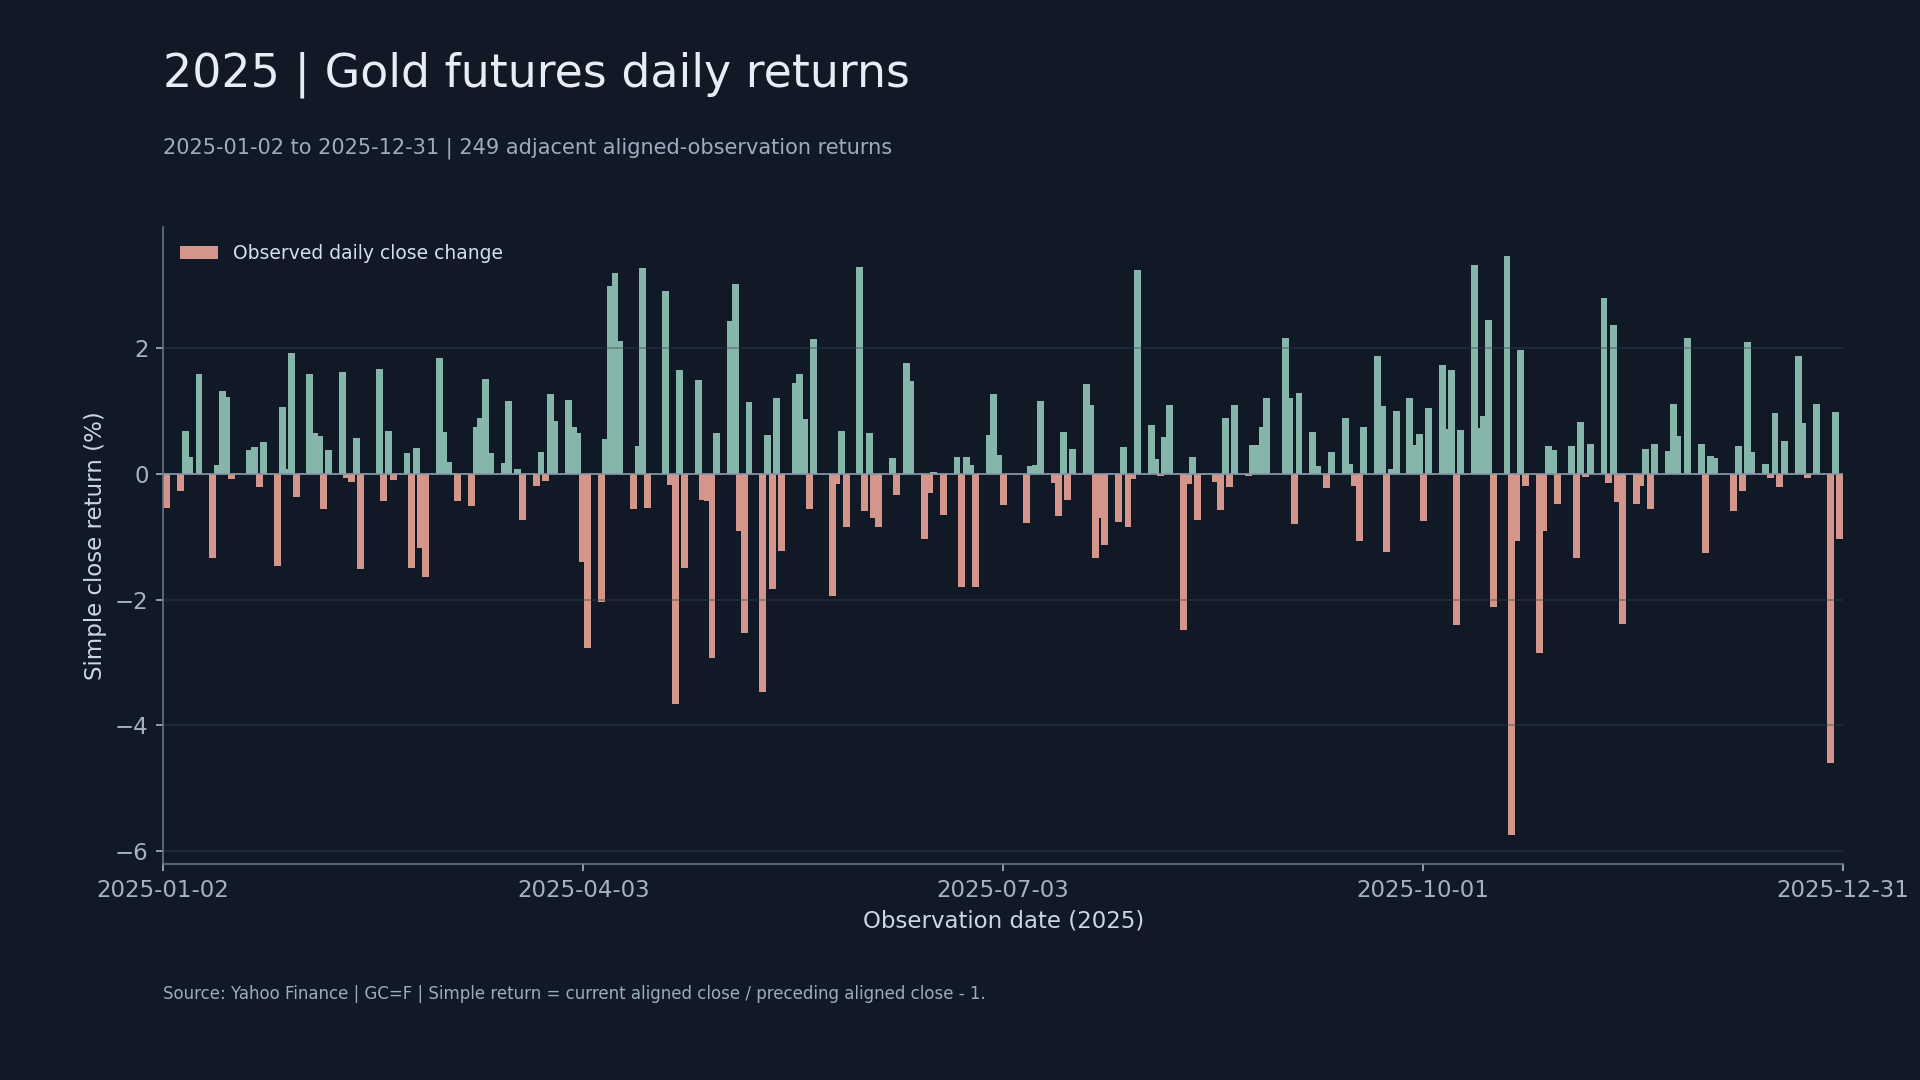
2025 黄金日收益率:观察波动与极端日
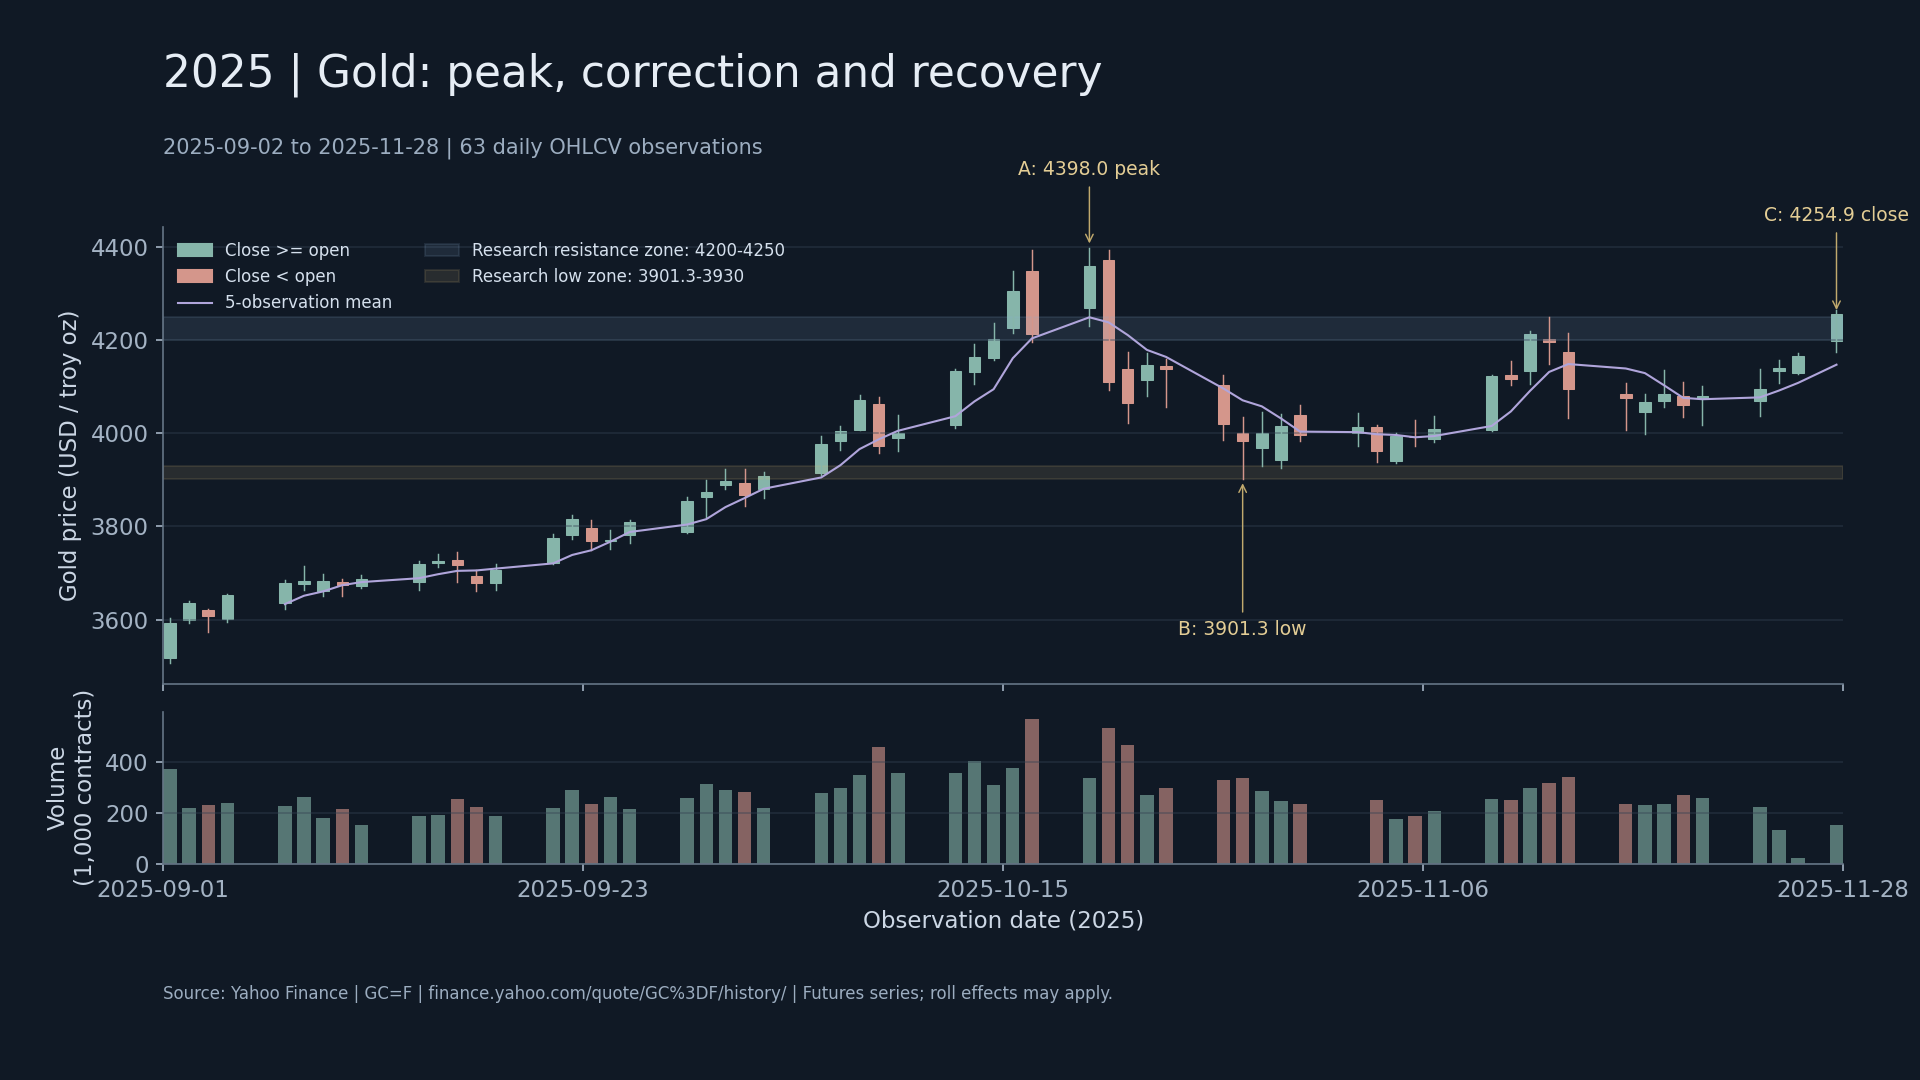
分析 2025 年黄金期货相邻收盘收益率、波动率与极端价格变化。 2025 黄金复盘:冲高、回撤与修复
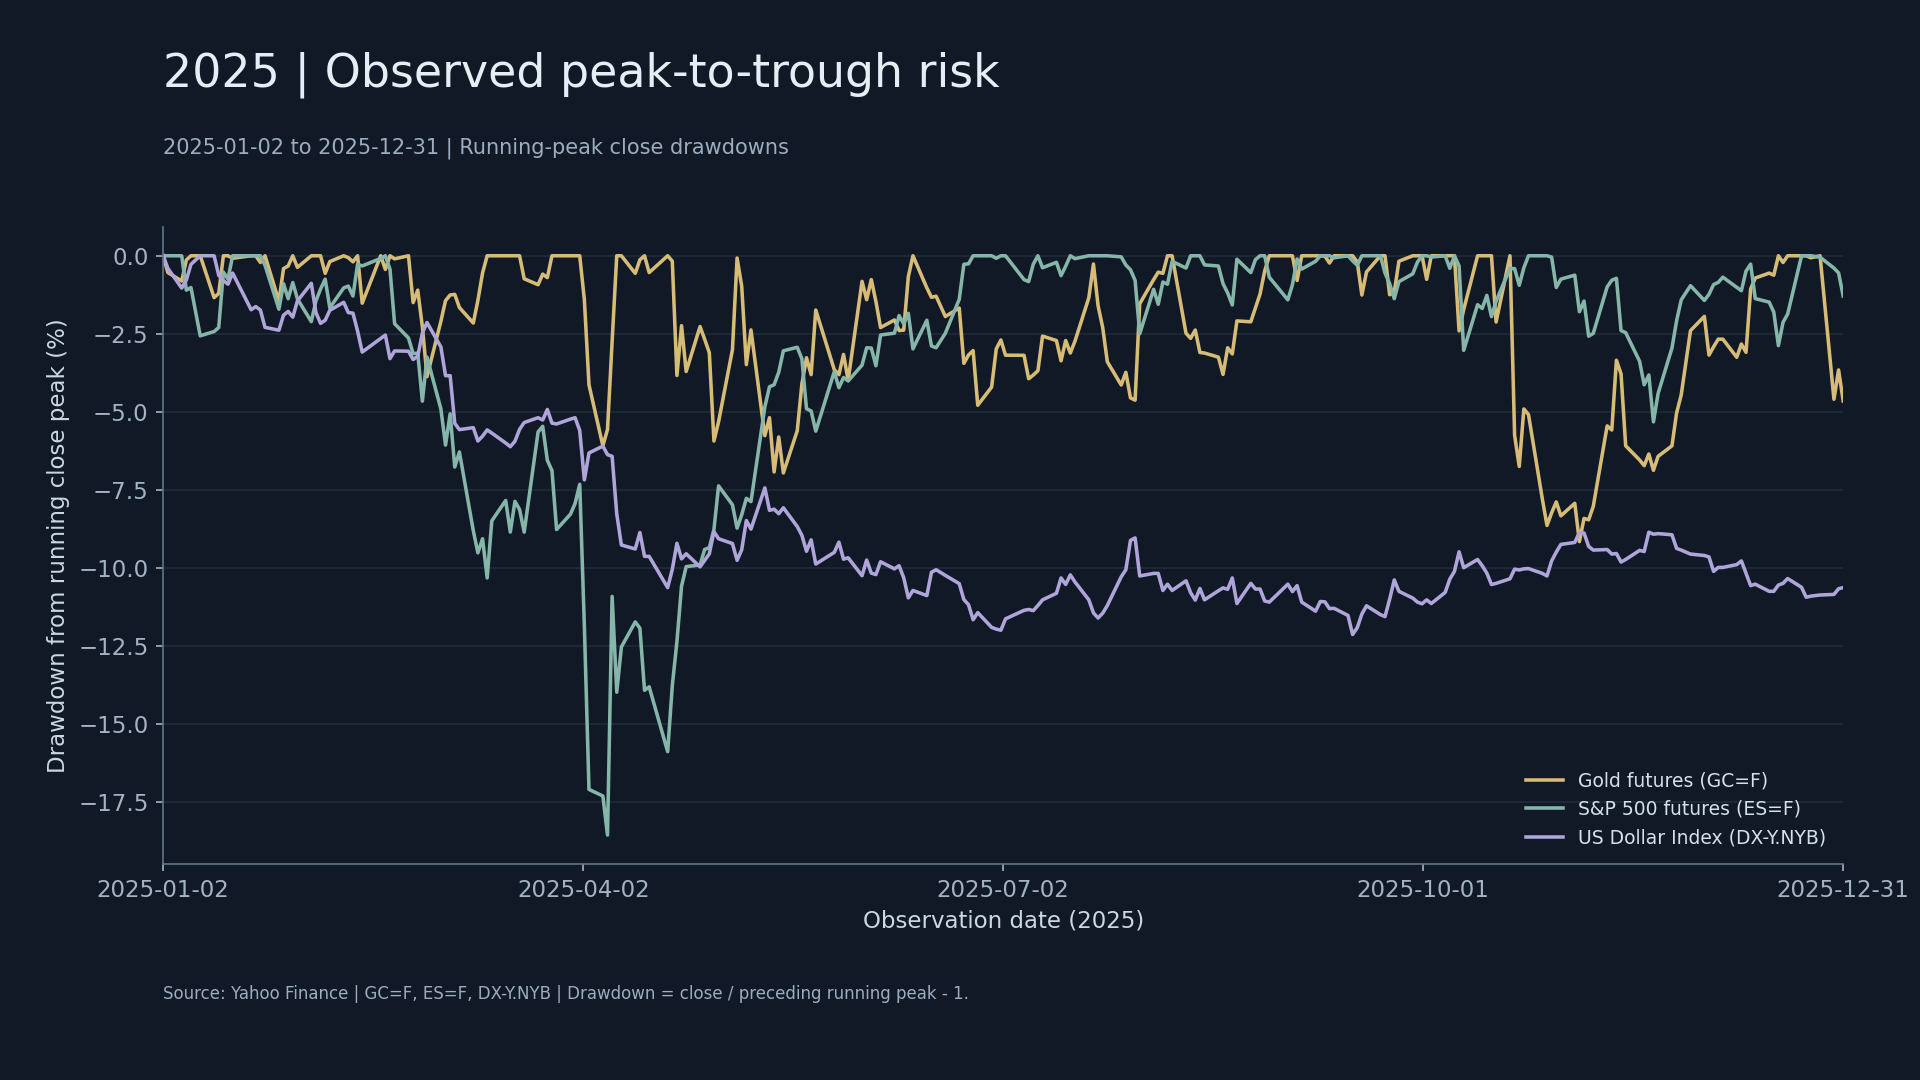
63 根真实日 K,观察 10 月高点、回撤低位与 11 月末收盘。 2025 实际回撤与情景金额
封面展示真实收盘回撤,计算器另用输入参数换算风险金额。 2025 美债收益率:短端与长端的变化
FRED 实际 2 年与 10 年期收益率,含完整日期和单位。